Bitcoin & Eigentum
Wem gehört Bitcoin? Zwischen Privatanlegern, Walen und Wall Street
Bitcoin lässt sich auf der Blockchain bis auf den einzelnen Satoshi verfolgen. Trotzdem ist die Frage, wem die Coins gehören, erstaunlich schwer zu beantworten. Seit dem Start der amerikanischen Spot-ETFs kommt eine weitere Ebene hinzu: Millionen Anleger können an Bitcoin beteiligt sein, während die Schlüssel bei wenigen Dienstleistern liegen.
Wer die Diskussion über Bitcoin verfolgt, begegnet zwei unterschiedlichen Bildern. Auf der einen Seite steht das Geld, das Menschen selbst besitzen und ohne Bank übertragen können. Auf der anderen Seite stehen große Fonds, Unternehmen und Vermögensverwalter, deren Bitcoin-Bestände die Schlagzeilen bestimmen. Wie passen diese Bilder zusammen? Und wie viel Bitcoin ist tatsächlich noch in privater Hand?
Die Antwort hängt davon ab, was wir zählen: wirtschaftliche Beteiligung, Bestände auf Blockchain-Adressen oder die Kontrolle über die Schlüssel. Diese Ebenen hängen zusammen, ergeben aber unterschiedliche Verteilungen.
Wie belastbar ist die Aufteilung 70 % zu 30 %?
Die Vorstellung, ungefähr 70 Prozent aller Bitcoin lägen bei Privatpersonen und 30 Prozent bei Institutionen, klingt übersichtlich. Als aktuelle, eindeutig belegte Eigentümerstatistik lässt sie sich aus den hier ausgewerteten Quellen jedoch nicht ableiten. Dafür müsste zunächst feststehen, was „privat“ bedeutet und welche Bestände unter „Institutionen“ fallen.
Ein Privatanleger kann Bitcoin selbst verwahren, sie auf einer Handelsplattform halten oder Anteile eines Bitcoin-ETF besitzen. Im letzten Fall ist er wirtschaftlich am Bitcoin-Kurs beteiligt, während die Coins im Fonds liegen. Eine Statistik nach Anlagevehikeln zählt diesen Bestand zum ETF; eine Betrachtung der Endanleger müsste zusätzlich feststellen, wer dessen Anteile hält. Der iShares Bitcoin Trust beschreibt genau diesen Zugang über ein börsengehandeltes Wertpapier.
Aus bekannten institutionellen Beständen lässt sich deshalb keine vollständige Privatanlegerquote durch einfaches Subtrahieren gewinnen. Die verbleibenden Coins sind zunächst eine Restgröße. Ihre Eigentümerstruktur muss gesondert untersucht werden, statt sie pauschal einer Gruppe zuzuschlagen.
Wie viele Bitcoin stecken in ETFs?
Für die von Bitbo erfassten amerikanischen Spot-Bitcoin-ETFs ergibt sich beim Abruf am 21. September 2026 ein Gesamtbestand von rund 1,258 Millionen BTC. Das entspricht etwa 6,0 Prozent der maximalen Menge von 21 Millionen BTC beziehungsweise 6,3 Prozent der bereits ausgegebenen rund 20,09 Millionen BTC. Schon die Wahl des Nenners verändert also die Prozentzahl.
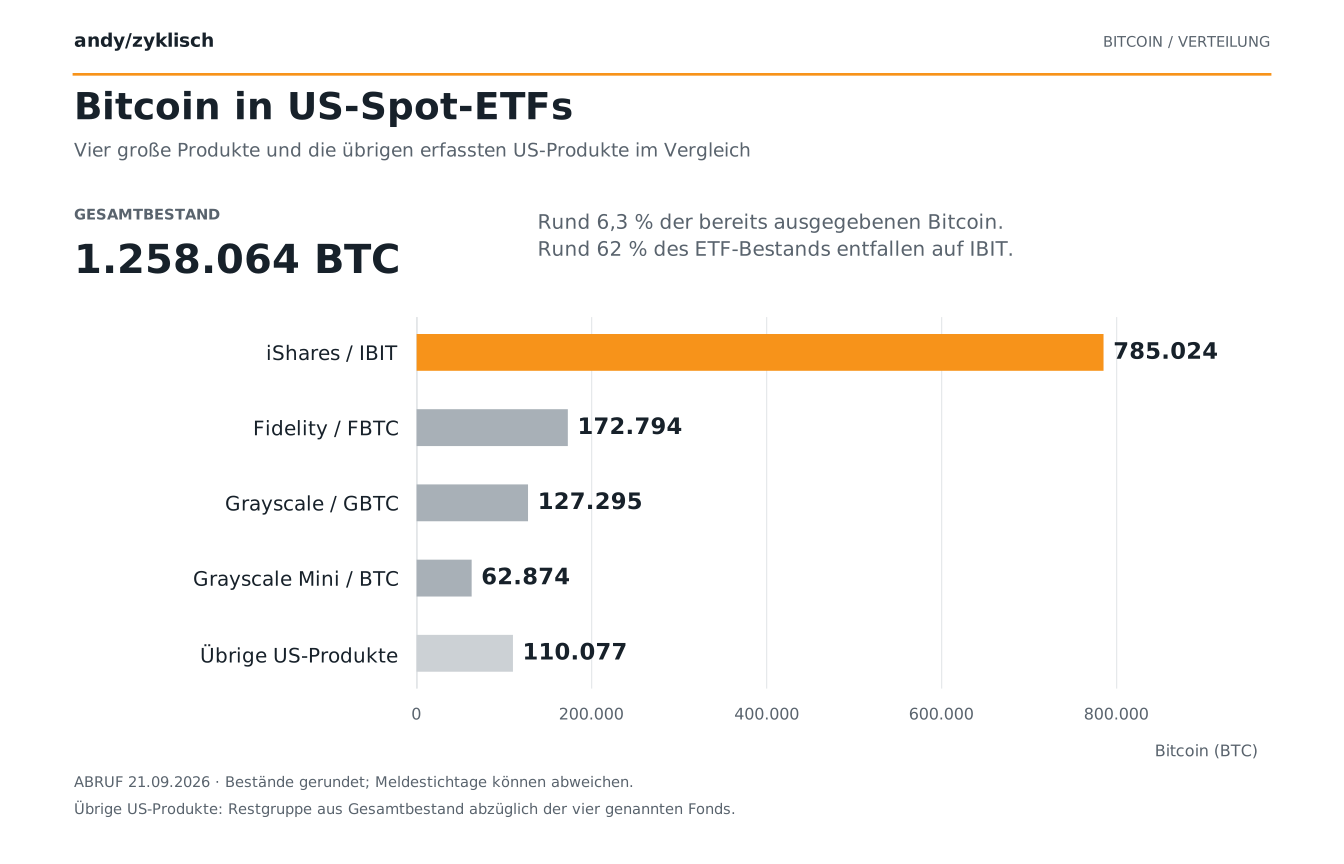
Innerhalb dieser Gruppe entfallen damit rund 62 Prozent des Bitcoin-Bestands auf IBIT. Das zeigt eine deutliche Konzentration bei einem Produktanbieter. Die Aussage „BlackRock besitzt diese Bitcoin“ wäre dennoch missverständlich: Fondsvermögen und das eigene Unternehmensvermögen des Vermögensverwalters sind unterschiedliche Dinge. Anleger halten Fondsanteile; sie bekommen dadurch keine eigenen Schlüssel zu den zugrunde liegenden Coins.
Unternehmen und Staaten gehören ebenfalls ins Bild
Der Blick auf die US-ETFs erfasst nur einen Teil der bekannten großen Bestände. In seiner weltweiten Übersicht weist Bitbo mit Aktualisierungsstand 18. September 2026 rund 1,455 Millionen BTC in der Kategorie ETFs aus, die auch weitere börsengehandelte Produkte umfasst. Hinzu kommen in der Datenbank rund 1,208 Millionen BTC bei börsennotierten und rund 442.000 BTC bei nicht börsennotierten Unternehmen. Die Bezeichnung „Private Companies“ meint dabei Unternehmen ohne Börsennotierung, keine privaten Kleinanleger.
Solche Übersichten sind nützliche Bestandsaufnahmen, aber kein lückenloses weltweites Eigentümerregister. Auch ihre Kategorien darf man nicht ungeprüft addieren: Ein Mining-Unternehmen kann bereits in den Unternehmensbeständen enthalten sein. Ebenso dürfen die zugrunde liegenden Coins eines Fonds nicht noch einmal als eigenständiger Bestand seines Verwahrers gezählt werden. Bei staatlichen Beständen gehört außerdem die Frage dazu, ob Coins gekauft, selbst geschürft oder beschlagnahmt wurden. Eine große Wallet allein beantwortet das nicht.
Was sich seit Januar 2024 verändert hat
Am 10. Januar 2024 genehmigte die amerikanische Börsenaufsicht SEC die Börsennotierung mehrerer Spot-Bitcoin-Produkte. Damit wurde der Zugang über Wertpapierdepots erheblich erweitert. Für die Verteilungsfrage ist dieser Zeitpunkt ein sinnvoller Ausgangspunkt: Seitdem können neue Anleger über diese Produkte hinzukommen, während bestehende Anleger ihre Anlageform wechseln können.
Die ETF-Geschichte begann allerdings mit vorhandenen Bitcoin-Beständen. Grayscales GBTC wurde aus einem bestehenden Trust in einen ETF umgewandelt. Später gingen Abflüsse aus diesem Produkt unter anderem mit Wechseln zu günstigeren Angeboten einher. Der heutige Gesamtbestand der US-ETFs darf deshalb nicht vollständig als seit Januar 2024 neu gekaufte Menge interpretiert werden.
Eine Größenordnung für die spätere Verschiebung liefert Rivers Adoptionsbericht: Nach dessen Schätzungen verkauften Privatpersonen im Jahr 2025 rund 696.000 BTC, während Unternehmen, Fonds beziehungsweise ETFs und Staaten zusammen fast eine Million BTC kauften. Diese Zahlen sprechen für einen erheblichen Übergang zu institutionellen Anlageformen. Sie sind aber weder ausschließlich ETF-Käufe noch eine direkte Bilanz zwischen genau zwei Parteien.
Die Entwicklung verläuft zudem nicht durchgehend in dieselbe Richtung. In einer am 18. September veröffentlichten Zwischenbetrachtung des noch laufenden dritten Quartals 2026 berichtet River wieder von besonders starken Käufen durch Privatpersonen. Daraus lässt sich noch kein dauerhafter Trendwechsel ableiten. Es zeigt jedoch, weshalb eine feste Quote weniger aufschlussreich sein kann als die Frage, welche Gruppe in welchem Zeitraum Bestände aufbaut oder abbaut.
Was die Bitcoin Rich List wirklich zeigt
Die Rich List wirkt zunächst wie eine Rangliste der reichsten Bitcoin-Besitzer. Tatsächlich ordnet sie Blockchain-Adressen nach ihrem Guthaben. Beim Abruf von BitInfoCharts am 21. September 2026 entfielen rund 61,9 Prozent der erfassten Bitcoin auf Adressen mit mindestens 100 BTC. Die Verteilung nach Größenklassen sah so aus:
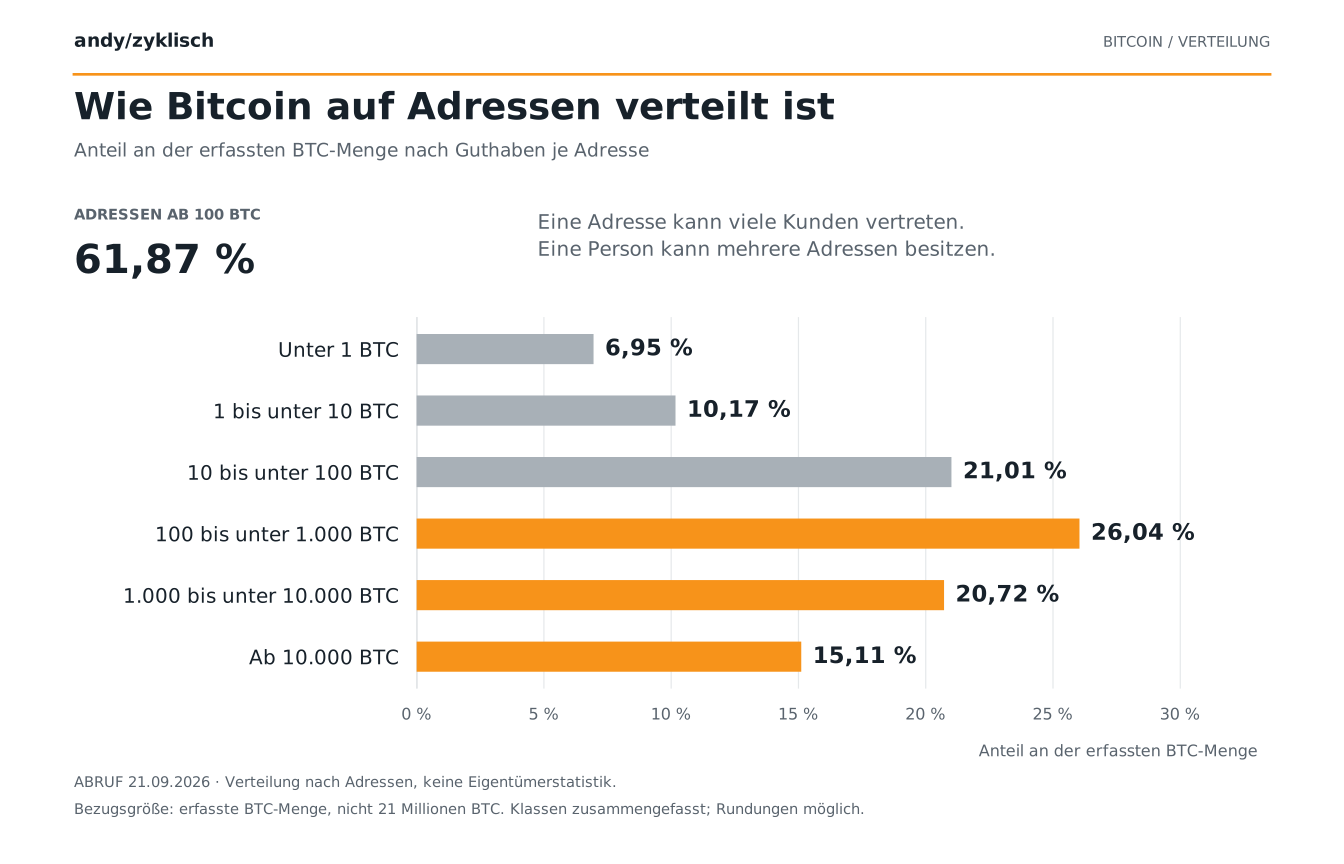
Das ist eine ausgeprägte Konzentration auf Adressebene. Die vier größten Adressen werden in der Liste jedoch Binance, Robinhood und Bitfinex zugeordnet. Bereits das macht deutlich, weshalb aus vier Adressen nicht vier Privatvermögen werden.
Eine Person kann viele Adressen nutzen. Umgekehrt kann ein Dienstleister Coins zahlreicher Kunden auf wenigen Adressen bündeln. Glassnode beschreibt diese Unterscheidung zwischen Adressen und wirtschaftlichen Einheiten als grundlegendes Problem der Verteilungsanalyse. Auch Verfahren, die zusammengehörige Adressen erkennen sollen, arbeiten mit Annahmen und können keine vollständige Liste aller tatsächlichen Eigentümer liefern.
Ein Gedankenbeispiel zeigt die Wirkung: Tausend Menschen halten jeweils 0,1 BTC. Verwahren alle selbst auf getrennten Adressen, erscheinen viele kleine Guthaben. Werden dieselben Coins auf einer gemeinsamen Adresse eines Dienstleisters gebündelt, stehen dort plötzlich 100 BTC. Die wirtschaftlichen Ansprüche der tausend Menschen müssen sich dadurch nicht verändert haben. Die Rich List sieht trotzdem konzentrierter aus.
Verlorene Coins und Satoshis unbekannte Rolle
Zur Verteilung gehören auch Bitcoin, über die möglicherweise niemand mehr verfügen kann. Sind sämtliche benötigten Schlüssel und Sicherungen verloren, bleiben die Guthaben auf der Blockchain sichtbar, lassen sich aber nicht mehr ausgeben. Lange Inaktivität allein beweist einen solchen Verlust nicht. Ein über Jahre unangetasteter Bestand kann ebenso bewusst langfristig gehalten werden.
Ein besonderer Unsicherheitsfaktor sind die frühen Mining-Bestände, die Satoshi Nakamoto zugerechnet werden. Solche Zuordnungen beruhen auf Analysen und Schätzungen; Rivers Übersicht kennzeichnet auch Satoshis mutmaßlichen Bestand entsprechend. Daraus folgt keine gesicherte Kenntnis darüber, wer heute Zugriff darauf hat.
Für die Interpretation bedeutet das: Anteil an der jemals möglichen Menge, Anteil an den bereits ausgegebenen Coins und Anteil an den tatsächlich verfügbaren Coins sind verschiedene Größen. Wer vermutete Verluste abzieht, erhält höhere Anteile für die übrigen Halter. Die zusätzliche Genauigkeit einer Nachkommastelle darf dabei nicht darüber hinwegtäuschen, dass schon die Verlustschätzung unsicher ist.
Wer die Schlüssel hält, wird zur entscheidenden Frage
Aus diesen Unterschieden ergibt sich eine mögliche Entwicklung: Die Zahl der wirtschaftlich beteiligten Menschen kann wachsen, während sich die technische Verfügung über ihre Bitcoin bei wenigen Anbietern bündelt. Mehr Anleger bedeuten dann nicht automatisch mehr unabhängige Verwahrer. Eine Untersuchung der Eigentumsverteilung sollte deshalb immer eine zweite Frage danebenstellen: Wie verteilt sich die Kontrolle über die Schlüssel?
Für einen Anleger liegen darin unterschiedliche Abwägungen. Ein Wertpapier kann den Zugang über ein vertrautes Depot erleichtern. Selbstverwahrung ermöglicht dagegen eigene Transaktionen ohne Freigabe eines Verwahrers und verlangt, Schlüssel sowie Wiederherstellung sorgfältig zu organisieren. Wer über Konzentration spricht, sollte diese praktischen Unterschiede genauso ernst nehmen wie die Größe einzelner Bestände.
Viele Bitcoin bedeuten keine Mehrheit im Netzwerk
Ein großer Bitcoin-Bestand verleiht seinem Besitzer keine entsprechenden Stimmrechte über das Protokoll. Bitcoin ist keine Aktiengesellschaft, in der mehr Anteile automatisch mehr Stimmen bedeuten. Netzwerkteilnehmer prüfen Transaktionen und Blöcke anhand der Regeln ihrer Software; der Besitz von Coins ersetzt weder diese Prüfung noch die Rechenleistung des Minings.
Wirtschaftlicher Einfluss bleibt trotzdem ein Thema. Große Kauf- oder Verkaufsentscheidungen können für den Markt relevant sein. Die Bündelung von Verwahrung kann zudem gemeinsame Abhängigkeiten schaffen. Daraus folgt jedoch nicht, dass ein Fonds mit einem bestimmten Anteil aller Coins denselben Anteil an der Kontrolle über Bitcoin besitzt.
Die Frage „Wem gehört Bitcoin?“ führt damit weit über eine Rangliste hinaus. ETFs, Unternehmen und private Halter bilden kein einfaches Entweder-oder: Hinter Fondsanteilen können Privatpersonen stehen, hinter großen Adressen viele einzelne Kunden. Für eine belastbare Einordnung müssen Bestände, wirtschaftliche Beteiligung und Verfügung über die Schlüssel getrennt betrachtet werden. Erst dann lässt sich beurteilen, ob Bitcoin breiter verteilt wird – und an welchen Stellen zugleich neue Konzentration entsteht.
Quellen und weiterführende Hinweise
- Bitbo – Bitcoin-Dashboard – US-ETF-Bestände und bereits ausgegebene BTC-Menge; Datengrundlage für Abbildung 1. Abruf: 21. September 2026.
- iShares – iShares Bitcoin Trust ETF (IBIT) – Produktstruktur, Zugang über Fondsanteile und Risiken.
- Bitbo – Bitcoin Treasuries – Weltweit erfasste Fonds- und Unternehmensbestände; Aktualisierungsstand: 18. September 2026.
- SEC – Genehmigung der Spot-Bitcoin-ETPs – Erklärung vom 10. Januar 2024 zur Börsenzulassung der Spot-Produkte.
- Reuters – Grayscale CEO sees bitcoin ETF outflows reaching equilibrium – GBTC-Abflüsse und Wechsel zu anderen Produkten; 10. April 2024.
- River – Bitcoin Adoption 2026 – Schätzungen zu Bestandsverschiebungen im Jahr 2025; veröffentlicht am 24. Februar 2026.
- River – Q3 2026 change in bitcoin ownership – Zwischenbetrachtung des laufenden dritten Quartals; veröffentlicht am 18. September 2026.
- BitInfoCharts – Bitcoin Rich List – Adressgrößenklassen und Zuordnungen großer Adressen; Datengrundlage für Abbildung 2. Abruf: 21. September 2026.
- Glassnode – Bitcoin Supply Distribution – Methodische Unterscheidung zwischen Adressen, wirtschaftlichen Einheiten und Börsenbeständen; Analyse vom 2. Februar 2021, hier ausschließlich für die Methodik verwendet.
- Bitcoin.org – FAQ – Verlorene Bitcoin, Funktionsweise des Netzwerks und Grenzen der Kontrolle einzelner Beteiligter.
- River – Who owns the most bitcoin? – Einordnung der Satoshi zugerechneten frühen Mining-Bestände; als Schätzung verwendet.
- Bitcoin.org – Securing your wallet – Selbstverwahrung, Schlüssel und Sicherung der eigenen Wallet.